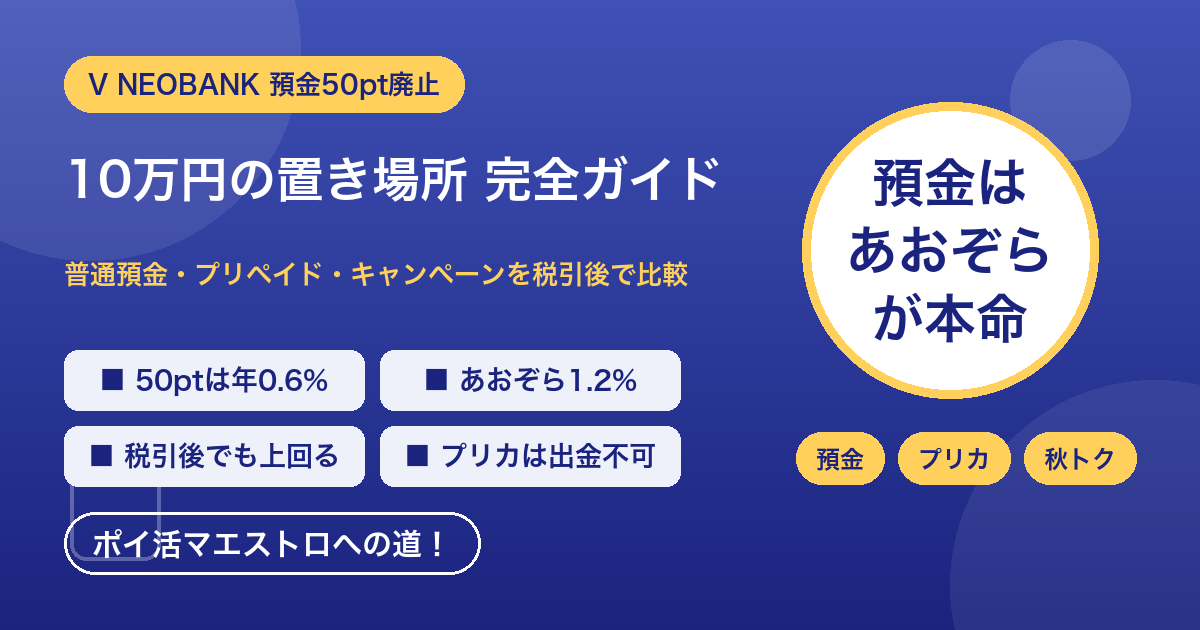
V NEOBANKで、普通預金に10万円以上を置いておくと毎月50ポイントもらえる特典が、2026年11月末の残高判定分からなくなります。「とりあえず10万円を置いていた」という人は、そのお金の行き先を決める時期です。
結論を先に言うと、10万円なら、あおぞら銀行BANKの普通預金に移すだけで、税引後でも50ポイント分を上回ります。年2%をうたうプリペイドの「残高ボーナス」もありますが、こちらは出金できず、預金保険の対象外です。
この記事では、なくなる特典の本当の価値を計算したうえで、普通預金・プリペイド・キャンペーンの3タイプを税引後の数字で比べます。残高が10万円・30万円・100万円の場合の置き方も試算しました。
V NEOBANK終了の解説を読む →
まず結論:10万円はあおぞら銀行、2%のプリペイドは使う予定のお金だけ
大事なのは、「貯めておくお金」と「使う予定のお金」を分けて置き場所を決めることです。貯めておくお金は預金保険のある銀行に、近いうちに使うお金だけを還元率の高いプリペイドに、という分け方がいちばん失敗しません。
もらえるポケットの損益分岐を読む →
なくなる50ポイントの本当の価値
廃止されるのは、次の2つを両方満たした月に50ポイントがもらえる特典です。
- 月末の円普通預金残高が10万円以上
- 翌月1日〜5日まで、毎日の最終残高が10万円以上
- 満たした月に50ポイント(毎月満たせば年600ポイント)
ポイントの額は、残高が10万円でも100万円でも同じ50ポイントです。つまり、利回りに直すと10万円ちょうどのときが年0.6%で最大、それ以上置くほど下がります。
| 置いていた残高 | 年間のポイント | 利回りに直すと |
|---|---|---|
| 10万円 | 600ポイント | 年0.6%相当 |
| 30万円 | 600ポイント | 年0.2%相当 |
| 100万円 | 600ポイント | 年0.06%相当 |
廃止は2026年11月末の残高判定分からなので、10月末の判定分までは今までどおりもらえます。最後の50ポイントを受け取るなら、10月末に10万円以上を残し、11月1日〜5日も毎日10万円以上をキープしてください。お金を動かすのは11月6日以降が安全です。
改定全体の内容はV NEOBANK 11月改定の記事でまとめています。
置き場所は3タイプ:預金・プリペイド・キャンペーン
10万円の置き場所の候補は、性質で3つに分かれます。還元率だけで比べると、いちばん大事な「引き出せるか」「守られるか」を見落とします。
| タイプ | 代表例 | 年率の目安 | 出金 | 預金保険 |
|---|---|---|---|---|
| 普通預金 | あおぞら銀行BANKなど | 約0.5〜1.2%(税引前) | いつでも可 | あり(1,000万円とその利息まで) |
| 残高ボーナス型プリペイド | ワンバンク・IDARE | 約1.0〜2.2%相当 | 不可(決済で使うだけ) | なし |
| キャンペーン | みずほ銀行の秋トク残高特典 | 1回きり | 判定日までは動かせない | あり(預金なので) |
普通預金は利回りこそ控えめですが、いつでも引き出せて、銀行が破綻しても預金保険で守られるのが最大の強みです。プリペイドは還元率が高いかわりに、その両方がありません。
| 残高(30歳以上) | 金利 | ポイント | 合計(税引前) | 税引後の目安 |
|---|---|---|---|---|
| 1円〜 | 0.4% | 0.1% | 0.5% | 約0.40% |
| 5万円〜 | 0.5% | 0.1% | 0.6% | 約0.48% |
| 50万円〜 | 0.6% | 0.1% | 0.7% | 約0.56% |
| 200万〜1,000万円 | 0.7% | 0.1% | 0.8% | 約0.64% |
向いているのは、PayPay残高のチャージ元として毎日使う口座に、置き場所もまとめたい人です。29歳以下は条件がゆるく、100万円から年0.7%の金利になります。
普通預金を税引後の利息で比べる
普通預金の利息には、20.315%の税金が源泉徴収されます。表示の金利がそのまま手元に入るわけではないので、10万円を1年置いたときの税引後の利息で比べました。
| 銀行・預金 | 金利(税引前) | 10万円の税引後利息 | 条件・メモ |
|---|---|---|---|
| あおぞら銀行BANK | 年1.20%(100万円まで) | 約956円 | 10月1日から。条件なし。100万円超の部分は年0.75% |
| 島根銀行 スマートフォン支店 | 年0.80% | 約637円 | 9月時点。条件なし、全国から開設可 |
| みんなの銀行 | 年0.60% | 約478円 | 10月19日から(それまでは0.50%) |
| auじぶん銀行(通常) | 年0.51% | 約406円 | 11月1日から。au関連の利用で上乗せあり |
| メガバンク3行 | 年0.50% | 約398円 | 11月2日から(それまでは0.40%) |
V NEOBANKで失う50ポイントは年600ポイントです。あおぞら銀行BANKの税引後利息(約956円)は、それだけで600ポイントを上回ります。島根銀行のスマートフォン支店も、税引後で600円を少し超えます。
しかも、V NEOBANKに置いていても利息は付いていたので、その分は移した先でも同じようにもらえます。純粋に「50ポイントの代わりになるか」で見れば、あおぞら銀行BANKへ移すだけで十分に取り返せます。
年2%のプリペイドは「預金」ではない
最近、置いておくだけで年2%前後の残高やボーナスがもらえるプリペイドが増えています。代表がワンバンクとIDAREです。
| 項目 | ワンバンク「もらえるポケット」 | IDARE |
|---|---|---|
| 年率の目安 | 年2.0%相当(一部は2.5%) | 年1.0〜2.2%相当(平均残高で変わる) |
| 年2%に必要な残高 | 条件なし(月平均600円未満だと付与なし) | 平均残高30万円以上(70万円以上で2.2%) |
| 残高の上限 | カード残高と合わせて100万円 | サービス上の上限あり(公式で確認) |
| 付与のかたち | ワンバンクの残高 | ボーナスポイント |
| 毎月の入金 | 不要 | 10月1日付与分から不要 |
| 出金 | もらえるポケットの残高は出金できない | チャージした残高は出金できない |
| いま使えるか | 一部のユーザー限定の先行提供 | 誰でも利用可 |
年2%という数字は魅力的ですが、どちらも現金に戻せないお金です。置いたお金は、最終的にカードの支払いで使い切るしかありません。また銀行預金ではないので、預金保険の対象外です。
もう1つ注意したいのが、入れ方です。クレジットカードからワンバンクやIDAREにチャージしても、多くのカードはポイントの対象外です。たとえば楽天カードは、どちらへのチャージもポイント進呈の対象外と明記しています。銀行口座から入金する前提で考えてください。
キャンペーン:みずほの秋トクなら10万円で1万ポイント
金利とは別に、口座にお金を置くだけでもらえる大型キャンペーンもあります。いまならみずほ銀行の「秋トク!キャンペーン」の残高特典で、3回の判定日すべてで普通預金10万円以上なら1万ポイント(30万円以上なら3万ポイント)がもらえます。
| 項目 | 内容 |
|---|---|
| 対象 | 2026年9月6日時点でみずほ銀行の普通預金口座を持っていない人 |
| 口座開設 | 11月12日までに申込(ネットは11月19日までに開設完了) |
| エントリー | 11月30日まで(みずほ銀行アプリのポイントモールから) |
| 残高の判定日 | 2026年12月29日、2027年1月31日、2月28日の各24時 |
| 付与 | 2027年5月ごろ(みずほポイント) |
10万円を約3か月置いて1万ポイントなので、利回りに直すとほかの選択肢とは桁が違います。ただし、新しく口座を作る人だけの1回きりの特典で、付与の5月ごろまで口座を解約できません。
みずほ楽天カードの入会特典と組み合わせる方法や、申込の順番はみずほ楽天カードの記事で詳しく解説しています。
残高別の置き方プラン
V NEOBANKから移すお金の額ごとに、置き方の例を試算しました。預金の利息は税引後、プリペイドは年率どおりで計算しています(2026年10月以降の金利で、1年間変わらない前提)。
ポイントは、プリペイドに入れる額は「1年以内に確実に使う額」までにすることです。IDAREの年2.0%には平均30万円以上が必要なので、30万円を1年で使い切れない人は、ワンバンクのほうが扱いやすいです。
移す前に知っておきたい5つの落とし穴
ポイントや残高ボーナスは、利息のような源泉徴収はされません。ただし、所得として扱われる場合もあります。税金の考え方はポイ活収入と確定申告の記事を参考にしてください。
プリペイドにお金を寄せすぎると、サービスの終了や条件変更のときに逃げ場がなくなります。ポイントの出口設計の考え方で、置き場所は分散しておきましょう。
V NEOBANKの口座は解約しなくていい
預金の特典がなくなっても、V NEOBANKの口座は解約しないほうがいいです。11月以降も、ほかのポイントは残るからです。
| 特典 | 11月以降 |
|---|---|
| 円普通預金(10万円以上で月50ポイント) | 廃止 |
| 被振込(1万円以上の振込入金) | 1件10ポイント、月25件・250ポイントまで(半減) |
| デビットカード | 1.25%(チャージ・公共料金・税金などは対象外) |
被振込のポイントをもっと取りたい人は、同じ条件で月500ポイントまで残る第一生命NEOBANKへの組み替えも検討してください。V NEOBANKからの振込は対象外になるなど、落とし穴も解説しています。
よくある質問
まとめ
V NEOBANKの預金ポイントは、10万円に対して年0.6%相当の特典でした。あおぞら銀行BANKなら、税金を引いてもこれを上回ります。年2%のプリペイドは、使う予定のお金だけを置く別枠として考えてください。
- 最後の50ポイントのために、11月5日までは10万円を残したか
- 移すお金を「貯めておく分」と「使う予定の分」に分けたか
- プリペイドに入れるのは1年以内に使い切る額だけにしたか
- みずほの口座がなければ、秋トクの残高特典(11月12日申込まで)を検討したか
- V NEOBANKの口座は、被振込とデビット用に残したか
銀行ポイ活の組み替えは、第一生命NEOBANKの記事とV NEOBANK改定の記事もあわせて読んでみてください。

コメント