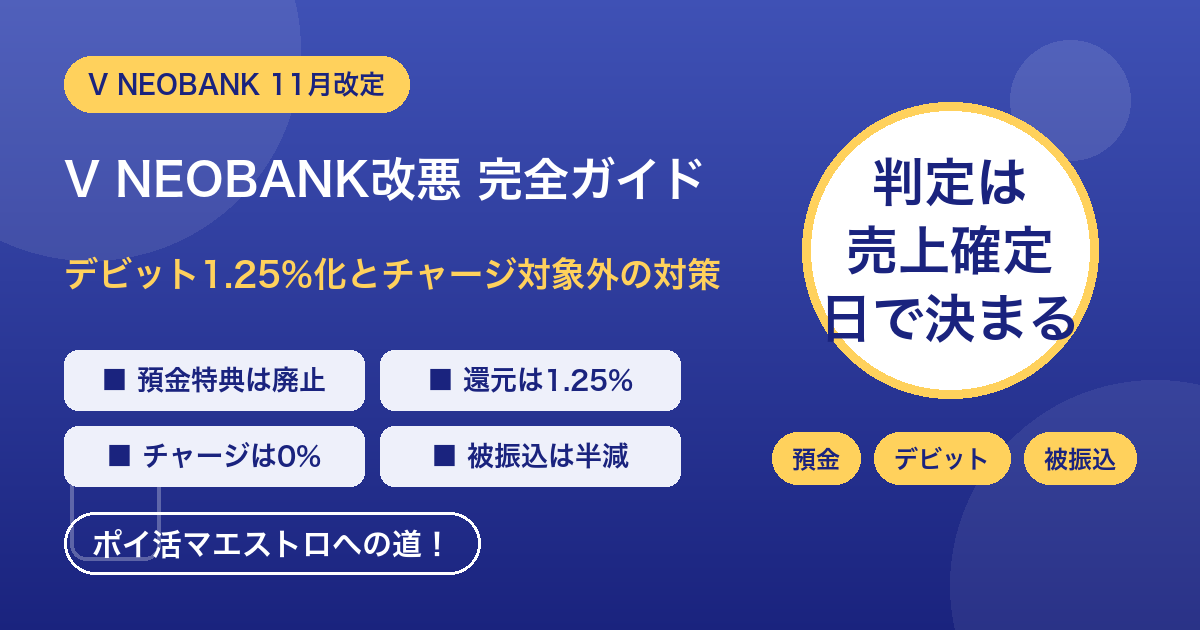
V NEOBANK(ドコモSMTBネット銀行 Vポイント支店)のポイントプログラムが、2026年11月1日から改定されます。変わるのは、円普通預金の残高特典、デビットカードの還元、他行からの振込入金の3つ。どれも「Vポイントを貯める口座」としての中心部分です。
中でも影響が大きいのが、デビットカードの還元率引き下げと、チャージ系の支払いがポイント対象外になる点です。V NEOBANKデビットをチャージルートの起点にしていた人は、11月から還元がゼロになります。
この記事では、2026年7月31日の公式発表をもとに、何がいつ変わるのか、年間でどれくらい減るのか、10月中に何をしておけばいいのかを整理します。
V NEOBANKの11月改定、何が変わる?
今回の改定で変わるのは、次の3項目です。ATMや振込の手数料など、ポイントプログラム以外の条件は今回の告知には含まれていません。
3つとも「減る」方向の変更で、増える項目はありません。とくにデビットは、還元率が下がるだけでなく、ポイントがつかない取引が一気に増えるのがポイントです。何に使っているかによって、影響の大きさがまったく変わります。
なお、今回の改定はV NEOBANK(Vポイント支店)のポイントプログラムの話です。旧住信SBIネット銀行本体の「ドコモの銀行」への移行とdポイント連携については、住信SBI→ドコモの銀行の解説記事で扱っています。
適用日が項目ごとにバラバラ
今回の改定は「11月1日から」と紹介されることが多いのですが、実際には項目ごとに新ルールが始まるタイミングが違います。
| 項目 | 新ルールの適用 | 旧ルールの最後 |
|---|---|---|
| 円普通預金の残高特典 | 2026年11月末の残高から | 10月末の判定分(10月末と11月1〜5日の残高で判定) |
| デビットカード | 2026年11月1日以降に届いた売上確定データから | 10月31日までに売上確定データが届いた分 |
| 他行からの振込入金 | 2026年11月1日の入金分から | 10月31日までの入金分 |
見落としやすいのが預金の特典です。条件は「月末の残高が10万円以上、かつ翌月1〜5日も毎日10万円以上」なので、最後の50ポイントをもらうには11月5日まで10万円以上を残しておく必要があります。10月末で安心して資金を動かしてしまうと、最後の1回を取り逃します。
デビットは1.25%に下がり、対象外の取引が大量に増える
V NEOBANKデビット+の還元は、月の利用合計が1,000円以上という条件はそのままで、還元率が1.5%から1.25%に下がります。
それ以上に大きいのが、新しく設けられたポイント付与の対象外取引です。公式発表では次の取引が挙げられています。
つまり、V NEOBANKデビットで引き続き1.25%がつくのは、主に一般のお店やネット通販での買い物です。チャージルートの起点として使っていた人も、公共料金や税金の支払いに使っていた人も、11月からは還元が1.5%からゼロになります。
「10月中に使えば1.5%」の落とし穴
「11月から下がるなら、10月中にまとめてチャージしておこう」と考える人は多いはずです。ここに大きな落とし穴があります。
デビットの新ルールが適用されるかどうかは、カードを使った日ではなく、加盟店から売上確定データが届いた日で決まります。公式の説明でも、デビット利用時にはいったん利用データをもとに口座から引き落とし、ポイントの対象になる金額は後日届く売上確定データで確定する仕組みになっています。
そのため、10月31日にチャージしても、売上確定データが11月1日以降に届けば新ルールが適用されます。チャージなら対象外、一般の買い物でも1.25%です。10月の下旬ほど、このリスクは高くなります。
被振込ポイントは月最大500→250ポイントに
他行から1回1万円以上の振込を受けると1件ごとにポイントがもらえる特典は、1件20ポイントから10ポイントに半減します。上限の月25件は変わらないので、月にもらえる最大値は500ポイントから250ポイントになります。
対象になる振込の条件は変わっていません。三井住友信託銀行からの振込、定額自動入金、Money Tapやことら送金での入金は対象外です。明細に「給与」「賞与」「年金」と記載される入金も数えられず、ドコモSMTBネット銀行やほかのNEOBANK支店からの振込も対象外のままです。
この特典は、他行の無料振込回数を使って1万円を行き来させる「振込回し」で稼いでいた人が多いはずです。1件10ポイントになった今、送る側の銀行で振込手数料が1回でもかかれば赤字です。送る側の無料回数を超えていないかを、あらためて確認しておきましょう。
年間でいくら減る?タイプ別の試算
使い方ごとに、年間でどれくらいのポイントが減るかを試算しました。
| 使い方 | 改定前(年間) | 改定後(年間) | 減る量 |
|---|---|---|---|
| 預金を10万円以上置いていた | 600pt | 0pt | −600pt |
| 振込回しで毎月25件 | 6,000pt | 3,000pt | −3,000pt |
| 一般の買い物で月5万円 | 9,000pt | 7,500pt | −1,500pt |
| チャージ・公共料金で月5万円 | 9,000pt | 0pt | −9,000pt |
預金と振込回しをフル活用していた人は、それだけで年3,600ポイント減ります。そこにチャージルートとしての利用が重なると、合計で年1万ポイントを超えることもあります。
一方で、一般の買い物にだけ使っていた人の減り幅は年1,500ポイント程度です。デビットとしての1.25%は今でも高い部類なので、使い方によっては「思ったほどではない」という人もいるはずです。
改定後も残るV NEOBANKの使い道
ポイントの面では厳しい改定ですが、口座として使える部分は残っています。
たまったVポイントの使い道については、Vポイントとウエル活の解説も参考にしてください。
チャージ元に使っていた人はどうする?
V NEOBANKデビットからANA Payやau PAYなどへチャージしていた人は、11月からそのルートの還元がなくなります。チャージルート全体では、2026年8月以降、楽天Edy→楽天キャッシュの月1万円化、エポスカードのチャージ還元終了、JACCS系カードのチャージ対象外化と改悪が続いてきました。今回のV NEOBANKもその流れの一つです。
ほかのチャージ元への乗り換えを考えるときは、条件や上限が月単位で変わっていることを前提にしてください。各ルートの状況はチャージルート改悪まとめで整理しています。
正直に言えば、ルートを追いかけて月数百ポイントを守るより、還元率の高いカード1枚で普通に払うほうが、手間もリスクも小さく済む人が多いはずです。とくにオートチャージを設定している場合は、11月以降も気づかないまま還元ゼロのチャージが続くので、設定だけは10月中に見直しておきましょう。
よくある質問
まとめ:10月中にやること
V NEOBANKの11月改定は、預金・デビット・被振込の3つがそろって縮小する内容です。とくにチャージや公共料金に使っていた人ほど影響が大きい改定です。
10月中にやっておきたいことを整理します。
- 預金特典の最後の1回を受け取るため、10月末から11月5日まで残高10万円以上を維持する
- オートチャージや公共料金の支払い元にV NEOBANKデビットを設定しているなら、別の支払い元に切り替える
- 「10月中の駆け込みチャージ」はしない。適用は売上確定データの到着日で決まる
- 振込回しを続けるなら、送る側の銀行の無料回数を確認する
- 口座は急いで解約しなくていい。ATM・振込の無料回数と1.25%還元は残る
改定のたびに慌てて動くより、「自分はどの使い方をしていたか」を確認して、影響のある部分だけ手当てするのが一番確実です。ポイントの貯め先を見直すなら、5大経済圏の比較もあわせてどうぞ。
※本記事の内容は2026年9月時点の情報で、ドコモSMTBネット銀行の2026年7月31日の発表をもとにしています。最新の条件は、V NEOBANKの公式サイトやアプリで必ずご確認ください。

コメント